A empresa cresceu. O seguro acompanhou? Fernando Fleck destaca a importância de revisar a proteção empresarial
Por: Patrícia Lopes – Novos equipamentos, estoques maiores e mudanças na operação exigem atenção às coberturas e reforçam o papel da consultoria especializada na gestão de riscos. A empresa compra máquinas, amplia o estoque, conquista novos clientes e expande suas operações. Na correria do crescimento, porém, um detalhe importante pode ficar para depois: verificar se […]
Por: Patrícia Lopes – Novos equipamentos, estoques maiores e mudanças na operação exigem atenção às coberturas e reforçam o papel da consultoria especializada na gestão de riscos.
A empresa compra máquinas, amplia o estoque, conquista novos clientes e expande suas operações. Na correria do crescimento, porém, um detalhe importante pode ficar para depois: verificar se o seguro continua compatível com a nova realidade do negócio. Ter uma apólice vigente não significa, necessariamente, que todos os bens e riscos estejam protegidos na medida adequada. Cada cobertura possui condições específicas, exclusões e limites máximos de indenização que precisam acompanhar as transformações da empresa.
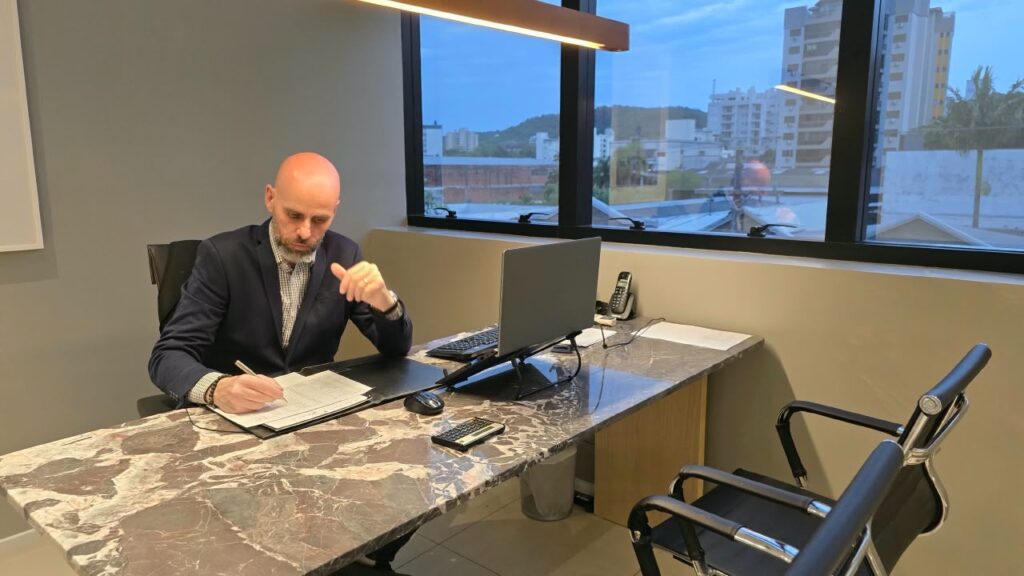
É nessa relação entre a realidade empresarial e a proteção contratada que atua Fernando Augusto Fleck, empresário e corretor de seguros em Santa Cruz do Sul, no Rio Grande do Sul. Com 17 anos de experiência no setor, ele concentra seu trabalho na proteção de empresas e na gestão estratégica de seguros empresariais, com atenção à identificação de riscos e à adequação das coberturas às necessidades de cada organização.
Sócio-diretor da Bendito Seguro Corretora de Seguros desde outubro de 2020, Fleck desenvolve uma atuação que vai além da contratação de apólices. Seu trabalho envolve consultoria voltada à prevenção de sinistros, acompanhamento de melhorias e avaliação periódica dos limites de cobertura, buscando manter a proteção alinhada à evolução das atividades empresariais.
O crescimento de uma empresa também pode representar o aumento de sua exposição a riscos. A aquisição de equipamentos de maior valor, a ampliação das instalações, o aumento do volume de mercadorias e até a diversificação dos serviços prestados podem modificar significativamente o perfil de risco de uma operação. Quando essas mudanças não são consideradas na análise do seguro, a empresa pode descobrir, justamente no momento de um sinistro, que a proteção contratada já não corresponde integralmente às suas necessidades. Nesse cenário, a orientação especializada ganha relevância ao permitir uma avaliação mais criteriosa das vulnerabilidades e das alternativas de proteção disponíveis.
O contrato precisa refletir a operação. O limite máximo de indenização representa o valor máximo que poderá ser pago por determinada cobertura em caso de sinistro amparado pelo contrato. Por isso, a avaliação não deve se restringir ao preço do seguro. É fundamental compreender quais situações estão cobertas, quais são as exclusões e até onde se estende a proteção financeira oferecida pela seguradora.
Uma condição contratual de seguro empresarial disponível na base pública da Superintendência de Seguros Privados (Susep) ilustra essa preocupação ao prever a possibilidade de solicitação de atualização dos limites de cobertura quando o valor dos bens segurados sofre alterações. As regras específicas, entretanto, dependem das condições estabelecidas em cada apólice.
Na prática, algumas perguntas ajudam a orientar essa revisão: o patrimônio da empresa aumentou? Novas atividades foram incorporadas à operação? Os equipamentos adquiridos estão contemplados na proteção existente? Os valores informados à seguradora ainda correspondem à realidade do negócio? São questões que integram a abordagem de acompanhamento contínuo e atenção à precisão das coberturas adotada por Fleck em sua atividade de consultoria.
Na proposta de trabalho do corretor, a transferência de riscos para a seguradora é acompanhada de medidas voltadas à prevenção de sinistros. Enquanto a apólice oferece proteção financeira dentro dos limites e condições contratados, a consultoria preventiva busca identificar exposições, orientar melhorias e contribuir para decisões mais conscientes sobre a segurança patrimonial e a continuidade das operações.
Essa visão aproxima o seguro da gestão estratégica das empresas. Em vez de considerar a apólice apenas no momento da contratação, da renovação ou após a ocorrência de um problema, Fleck defende uma atenção contínua às mudanças que fazem parte da trajetória de cada negócio. A proposta é estabelecer uma relação mais consistente entre o patrimônio construído, os riscos envolvidos na atividade empresarial e a proteção efetivamente contratada.